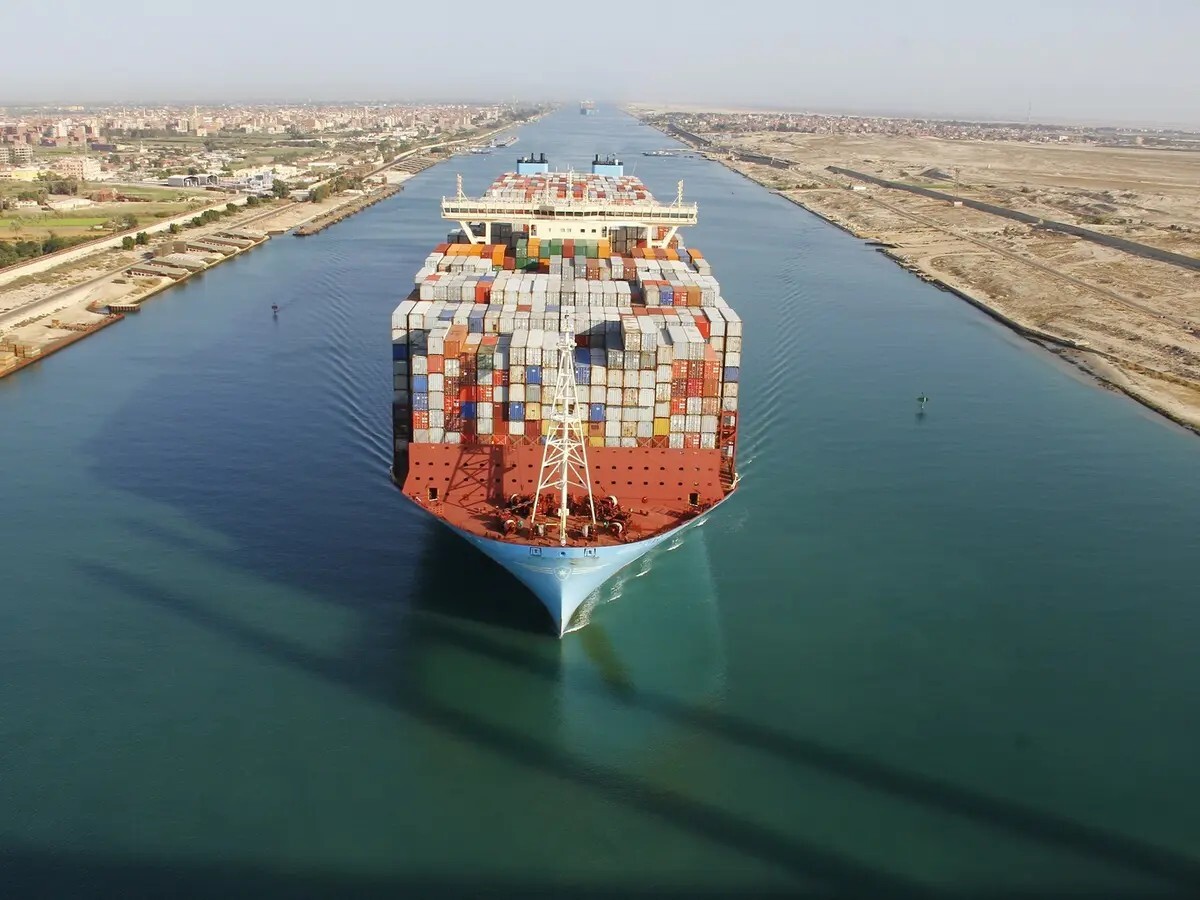
أعلنت هيئة قناة السويس عن تحديث تنظيمي جديد يستهدف تدقيق آليات احتساب وتسوية رسوم عبور السفن عبر المجرى الملاحي، من خلال تعديل أحكام لائحة الملاحة وقواعد المرور السارية، ولا سيما البند الثالث من المادة (92). وتأتي هذه الخطوة في إطار تعزيز الشفافية المالية وتوحيد المعايير الإجرائية المتبعة مع الخطوط الملاحية والتوكيلات البحرية العاملة في مصر. يقضي التعديل الجديد بوضع مهلة زمنية صارمة وسقف محدد للرحلات لتقديم المستندات والشهادات الفنية الناقصة اللازمة لاحتساب الرسوم على أساس الحمولة الصافية الدقيقة للسفينة (Suez Canal Net Tonnage - SCNT). ووفقاً للضوابط المستحدثة، يتعين على مشغلي السفن ووكلاء الشحن استكمال كافة الأوراق والبيانات المطلوبة خلال فترة أقصاها ستة أشهر تبدأ من اليوم التالي لأول عبور للسفينة، وبشرط ألا يتجاوز ذلك العبور الثالث للسفينة في القناة. في السابق، كانت بعض السفن تعبر بحسابات تقديرية أو مؤقتة للرسوم لحين تقديم مستندات القياس النهائية، مما كان يفتح المجال لتأخر التسويات المالية لفترات طويلة وتراكم المستحقات أو فروق الرسوم بين الهيئة والشركات المشغلة. وبموجب الآلية المقررة، أصبحت التسوية بأثر رجعي لحساب الرسوم مرتبطة ارتباطاً وثيقاً بالالتزام بالشرطين مجتمعين: تقديم الأوراق خلال ستة أشهر، وعدم تجاوز حد العبور الثالث؛ حيث يسقط الحق في تعديل أساس الاحتساب إذا تم تجاوز هذه المدد، مما قد يُلزم السفينة بتحمل أعباء مالية إضافية أو احتساب الرسوم وفق الفئات القصوى المقررة. يمثل هذا التعديل تحولاً إجرائياً مهماً يتطلب من إدارات المحاسبة والمالية والعمليات في شركات الملاحة والنقل البحري مراجعة دوراتهم المستندية بدقة. فالتأخير في استخراج شهادات قياس الحمولة الصادرة عن هيئات التصنيف الدولية أو التأخر في توثيقها وتقديمها لهيئة قناة السويس قد يؤدي إلى خسائر مالية جسيمة نتيجة فقدان فرصة استرداد فروق الرسوم المسددة بالزيادة أو تحمل رسوم إضافية كان يمكن تفاديها. كما تبرز هذه التعديلات أهمية التنسيق المالي والقانوني الوثيق بين مالكي السفن والتوكيلات الملاحية المحلية في مصر. فالتوكيل البحري يتحمل مسؤولية تقديم المستندات ومتابعة حسابات العبور مع الإدارات المختصة بهيئة قناة السويس، وهو ما يتطلب تدقيقاً استباقياً للفواتير ومذكرات التسوية لضمان عدم فوات المواعيد المقررة قانوناً. ينصح المستشارون والخبراء المتخصصون في الضرائب والرسوم البحرية الشركات بضرورة إنشاء سجل تتبّع رقمي للرحلات البحرية يربط بين تاريخ أول عبور وتواريخ الرحلات اللاحقة، ومراجعة جاهزية ملفات السفن قبل الإبحار بوقت كافٍ. إن اللجوء إلى استشارات متخصصة في تسوية الرسوم والامتثال للوائح الهيئات الحكومية بات أمراً لا غنى عنه لتجنب النزاعات الإدارية، وضمان التدفق المالي المنضبط، والحفاظ على الكفاءة التشغيلية في واحد من أهم الممرات المائية عالمياً.